当UTG(超薄柔性玻璃)从“旗舰标配”走向“规模化标配”,一个更远的悬念已经摆在台面上:下一代的折叠玻璃,会是什么?而对伯恩光学这样两次踩对行业拐点的企业来说,答案或许已经写在了它的技术储备里。
两次踩对,第三次押注什么
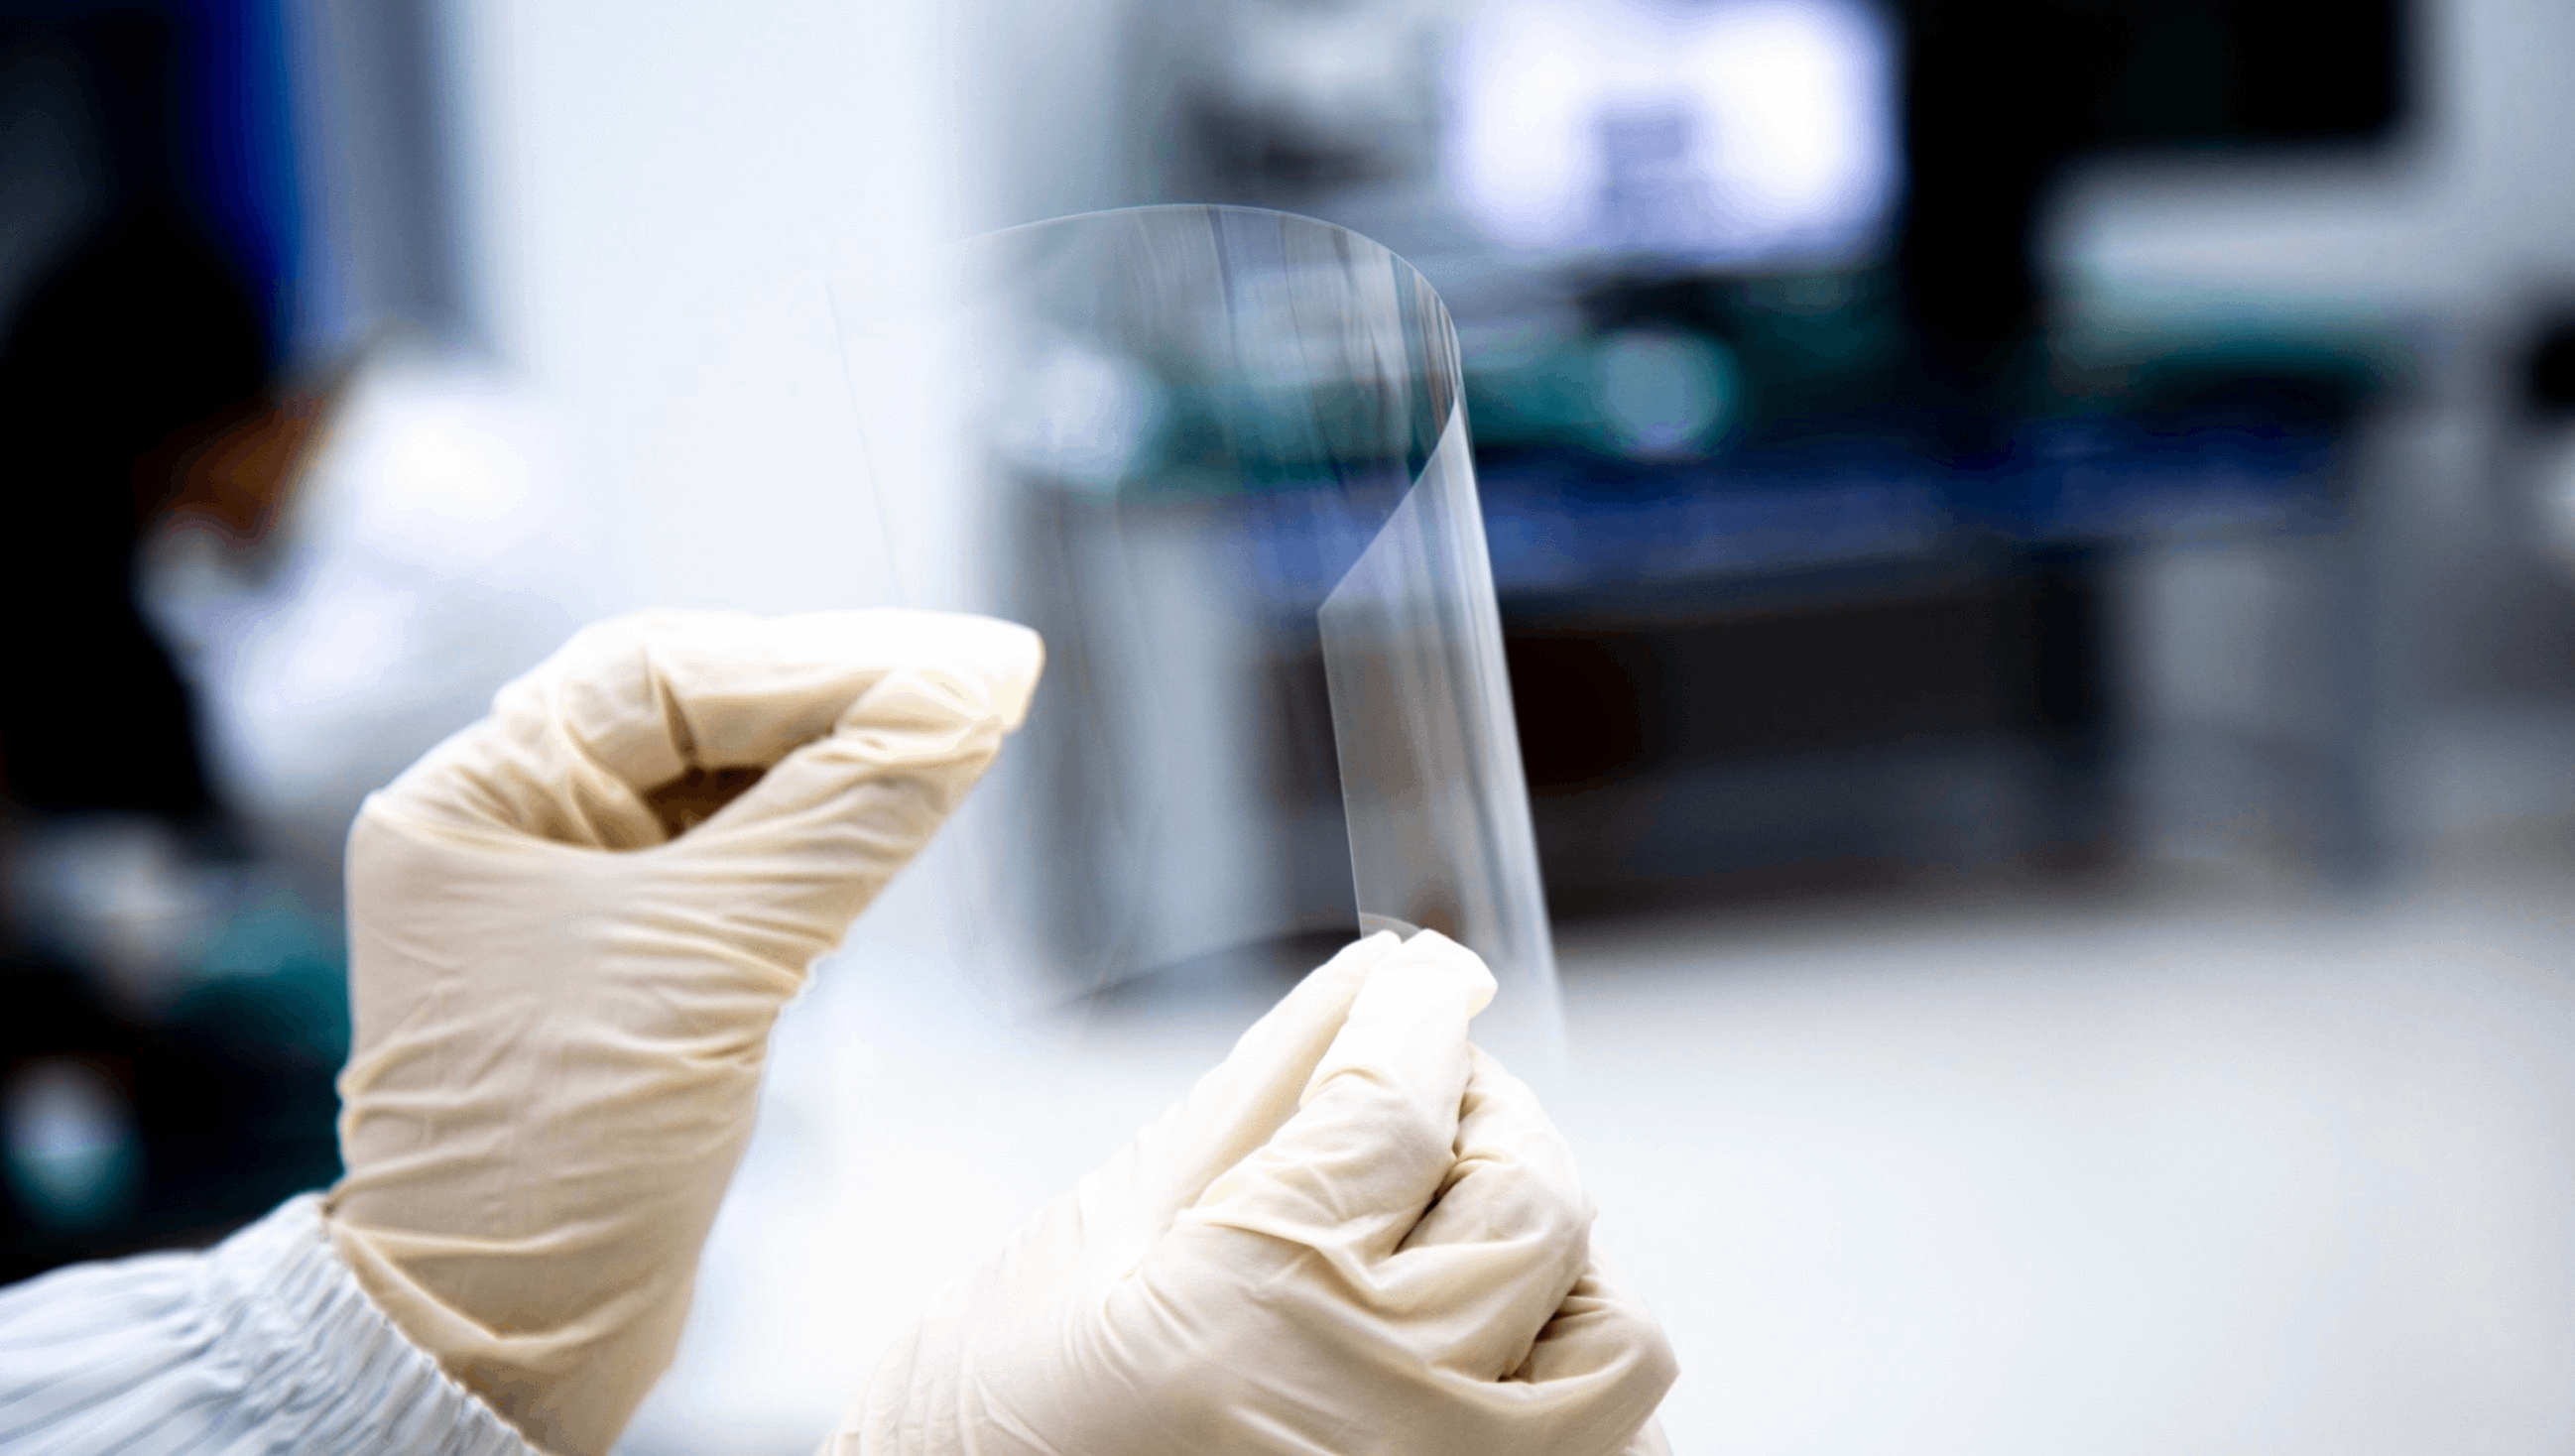
伯恩光学的技术履历里,有两个关键节点:2019年最早把CPI(透明聚酰亚胺)推向量产,成为全球首家提供CPI量产解决方案的厂商;随后行业转向UTG,它又把后道工艺做到极致:30微米减薄、0.4毫米弯折半径、弯折寿命100万次以上、96%以上良率。两次,这家公司都踩在了拐点的前头。
那么第三次呢?答案是已经落地的ZTG(分区梯度柔性玻璃),以及它作为全球首家量产微晶玻璃企业所积累的离子交换强化优势。
“中间薄、两边厚”的下一代逻辑
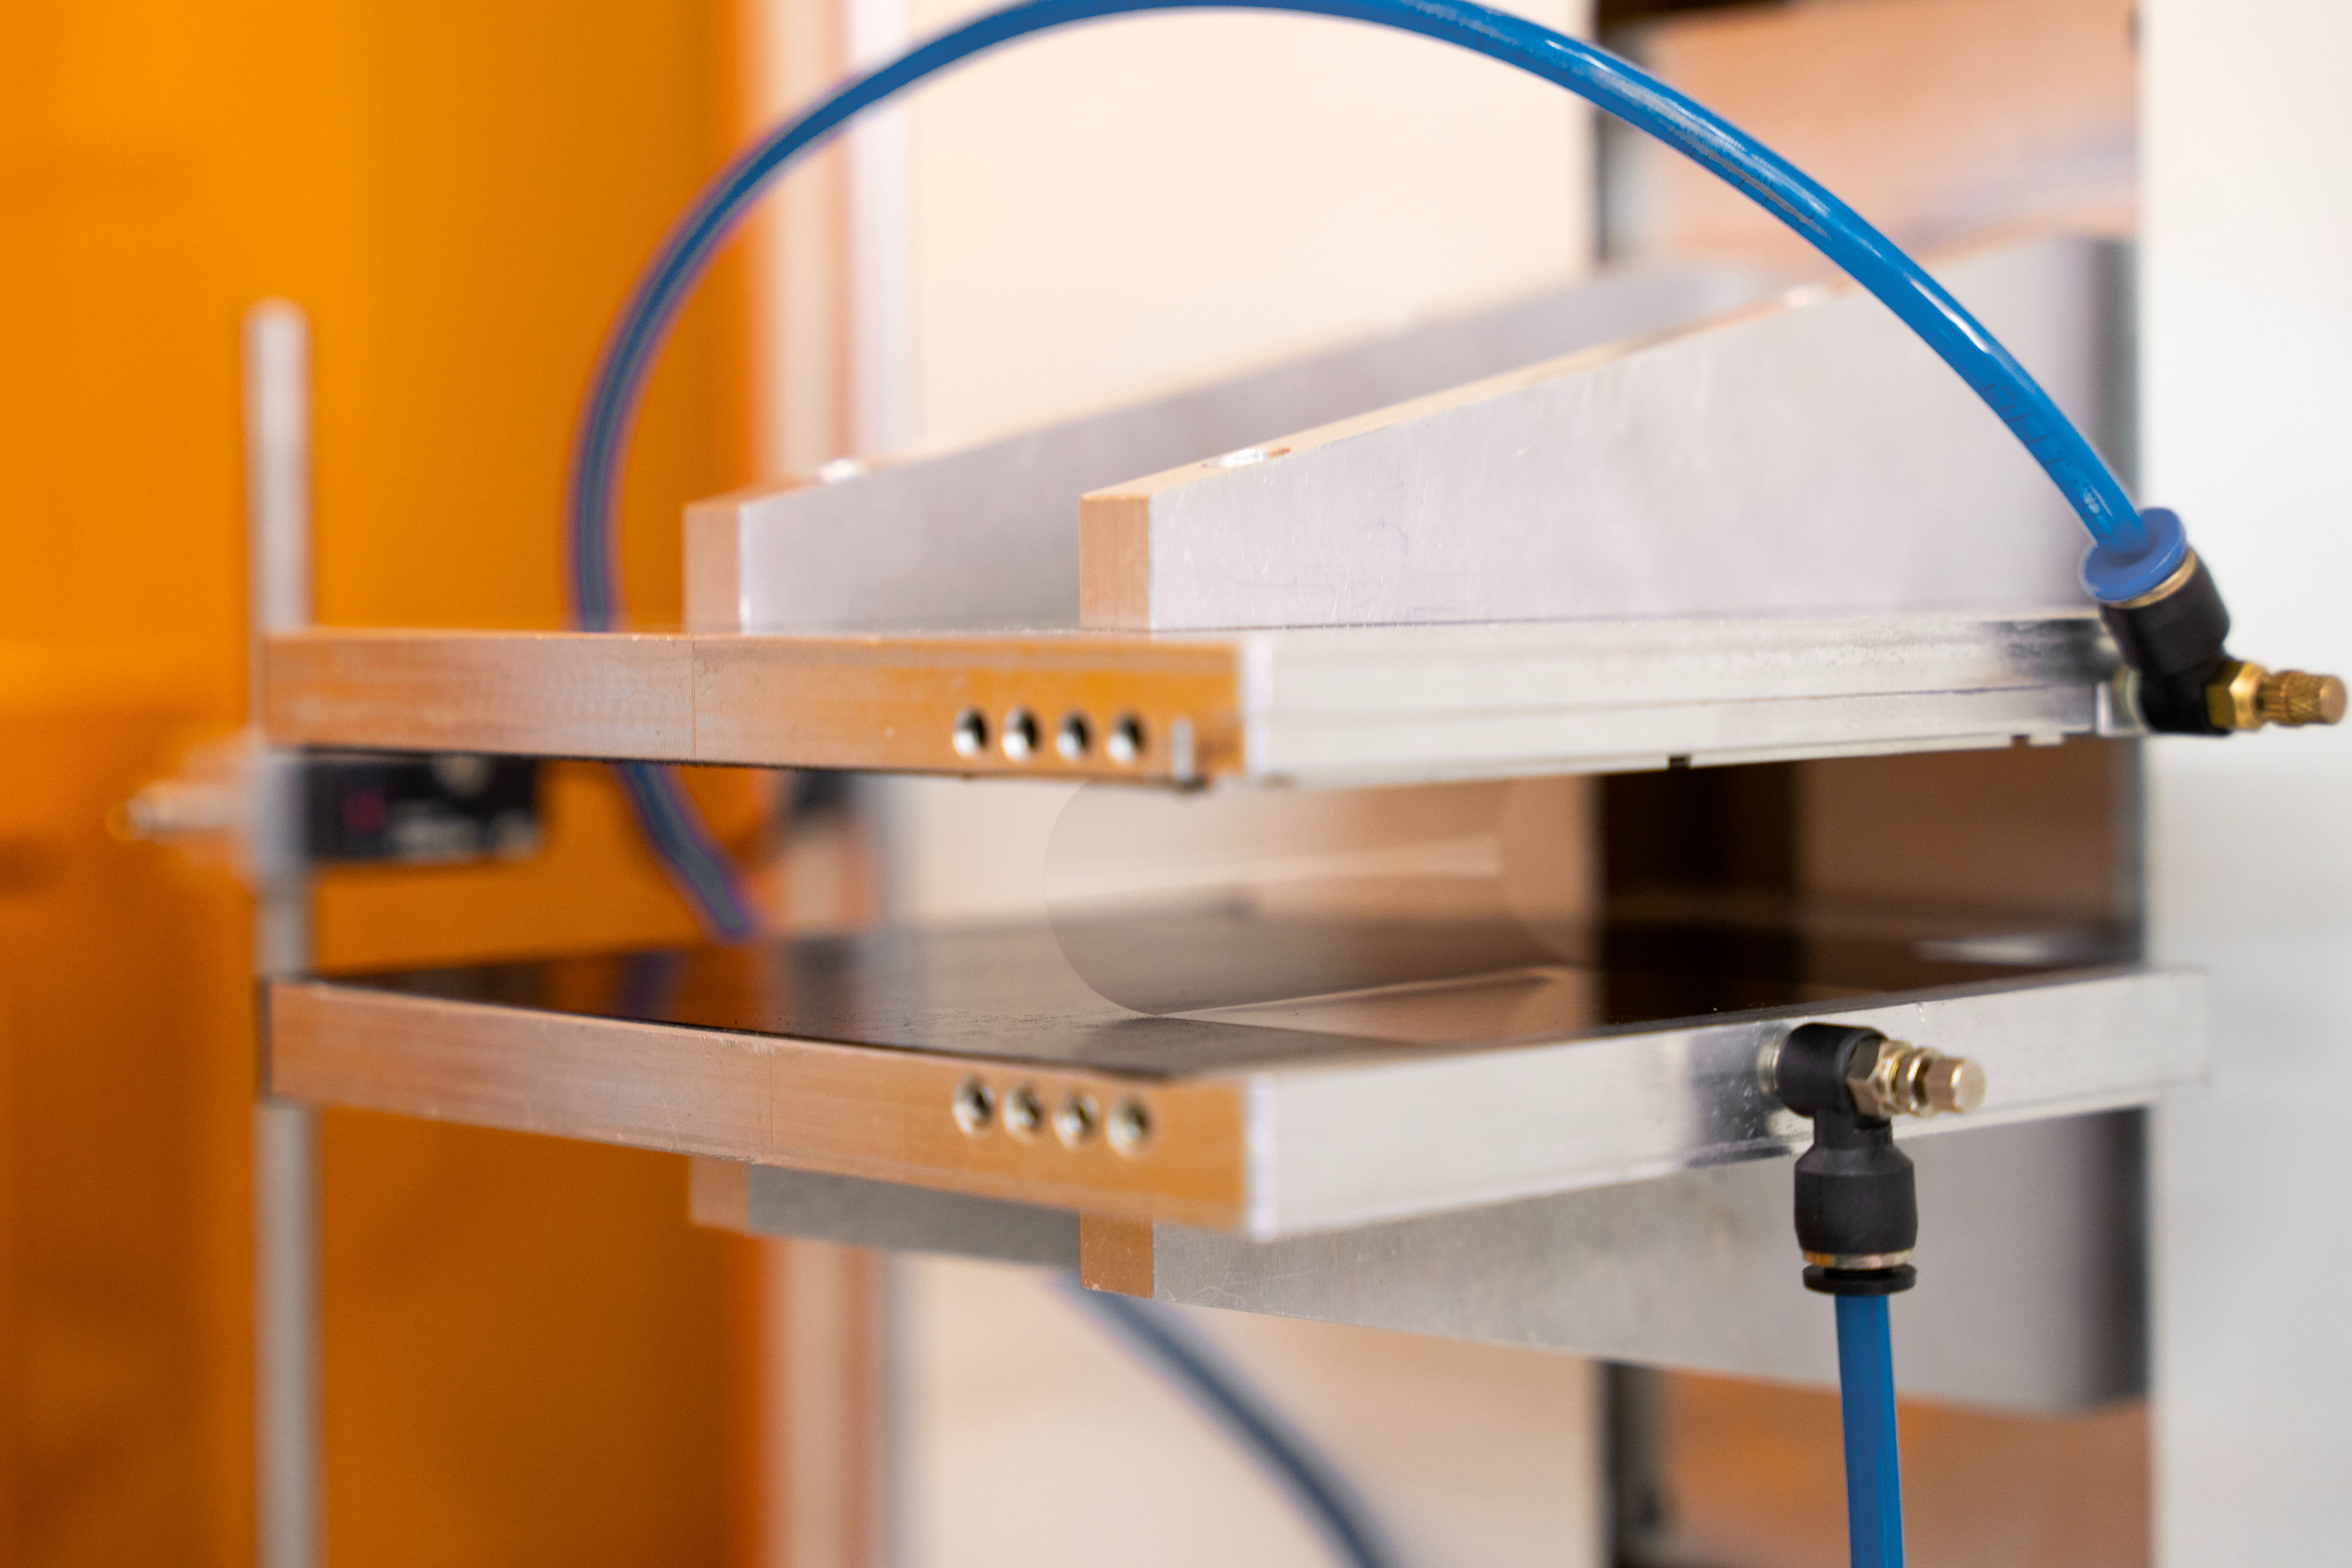
ZTG的核心思路,是让玻璃“中间薄、两边厚”。这一设计直指折叠屏盖板的深层矛盾:中间区域需要极致纤薄以贴合柔性显示模组,边缘区域则需要更厚、更强以抵抗磕碰与裂纹。通过分区梯度设计,ZTG在同一个平面上实现了不同的厚度分布,把防护性能与折痕控制同时再推上一个台阶。
这与长信科技布局的UFG(不等厚玻璃)是同一技术方向。两家企业的共同指向,是把UTG时代“减薄到极限”的单一路径,升级为“按需分配厚度”的精细化路径。
伯恩光学的另一张底牌,是离子交换强化。作为全球首家量产微晶玻璃的企业,它在玻璃表面应力层的构建上长期领先。据披露,其UTG通过离子交换强化构建压应力层,耐磨抗刮性能较常规产品提升约5倍。这一能力,将直接复用到下一代材料的强化工艺中。
真正的较量,在“定义”
技术前瞻的另一面,是尚未分出胜负的路线之争。多数厂商走“先做厚、再减薄”的老路,东旭集团则在阿克苏试着直接从熔炉拉出超薄原片。“这是两条尚未分出胜负的路线,谁先跨过成本临界点,谁就掌握下一代定价权。”一位显示产业链人士说。
IDC数据显示,中国折叠屏出货量增速已从2022年的118%回落到2025年的9.2%。苹果的千万台备货,究竟是续命还是新周期,尚无定论。但可以确定的是,下一代折叠玻璃的竞争,将从“谁能造”转向“谁能定义”。
对伯恩光学而言,UTG是当下,而ZTG、微晶玻璃与离子交换强化的技术积累,才是它押注未来的下一张牌。真正的终局,在于谁能率先定义下一代玻璃的标准。